



![]()
 全球财富生活规划平台
香港新施政报告发布,其中的政策变化可能同时影响几类不同的人。
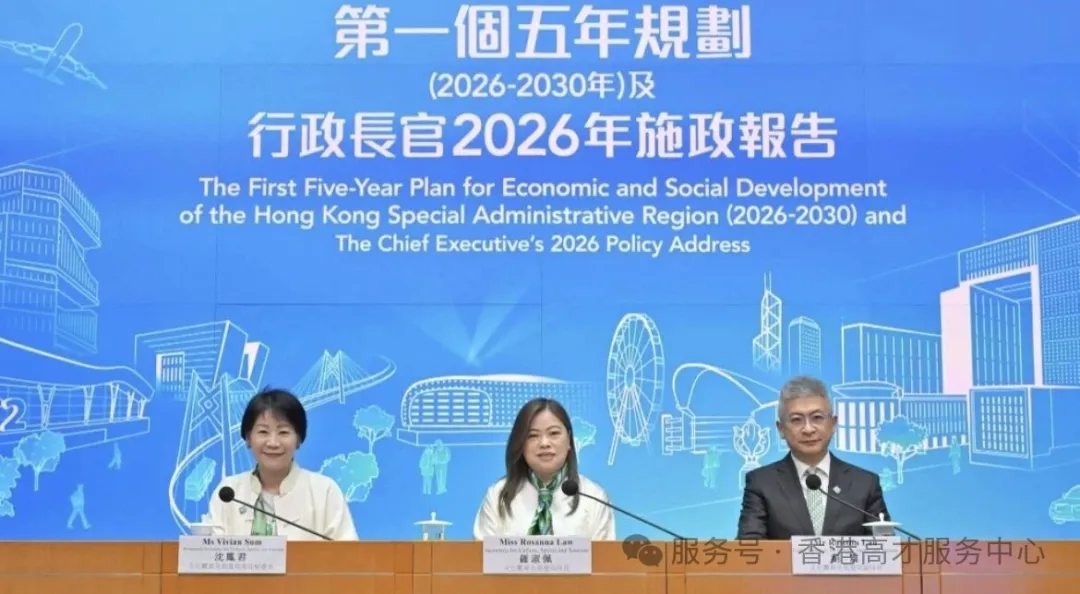
赴港发展的高才优才,关心自己的经验能否在香港找到合适的位置;正在拓展海外市场的企业,关心香港公司能够承担什么实际业务;家庭资产分布在不同地区的人,则需要了解不断变化的税务和信息披露要求。
本期以新一份香港《施政报告》为核心,同时回顾内地7月底发布的离岸信托税务规定。
·人才发展:部分科技创业人才的高才通续签安排拟优化,但适用对象和支持条件不能忽略,不能理解为所有高才申请人的续签要求普遍放宽。
·企业出海:香港正在进一步吸引企业把采购、供应链、资金管理乃至区域总部等实际经营职能放在香港。
·跨境资产:香港讨论的是公司及信托实益拥有权透明度,内地新规关注的是离岸信托税务,两者可能涉及同一个家庭,但解决的不是同一个问题。
以下逐项来看。
本次施政报告提出,对获得指定公营机构支持的科技初创企业负责人,优化高才通续签安排,包括豁免提供公司收入证明等要求;同时研究增加与人工智能应用相关的人才清单类别。
这里需要注意适用范围。科技初创、指定机构支持等条件不能省略,这项安排也不能直接套用到所有高才B、C类人士。
对准备赴港或已经获批的管理层、专业人士而言,更值得提前考虑的是:过去的行业经验在香港对应哪些企业、岗位和业务需求;未来一年准备受聘、创业还是先探索机会;工作、家庭居住和子女教育能否互相配合。
身份解决的是“能不能来”,发展解决的是“来了以后做什么”。越早把两者放在一起考虑,后续安排越容易形成连贯的计划。
企业方面,这次施政报告有一组值得放在一起看的政策。
政府提出进一步发展企业财资中心和采购中心;对于部分企业,还可根据其投资计划以及对香港经济的实际贡献,通过招商引资优惠政策提供5%或半税率优惠,吸引高增值企业在香港设立总部或区域总部,管理供应链及采购业务。
这里首先需要澄清:5%并不是普通香港公司注册之后自动适用的税率。
政策强调的是企业的投资计划和对香港的实际经济贡献。换句话说,未来真正需要看的,不只是公司注册在哪里,而是香港公司到底承担什么职能。
例如一家内地制造企业在东南亚设厂,原材料来自多个国家,如果香港团队负责选择供应商、谈判采购合同、协调订单、物流和海外客户交付,这就是实际的采购及供应链管理。
企业财资中心则是另一类职能,更多涉及集团资金、融资、现金管理和汇率风险。
因此,对准备出海的企业来说,与其先问“香港公司注册多少钱”,不如先把几个问题想清楚:客户在哪里,供应商在哪里,谁签合同,谁负责交付,资金如何收付,哪些人员和决策真正需要放在香港。
这些问题越来越重要。
跨境电商就是一个很典型的例子。
过去不少企业设立香港公司,主要为了平台开店、收款和跨境结算。2025年10月起,互联网平台开始正式向税务机关报送平台内经营者和从业人员的身份及收入信息,此后进入常态化季度报送。
这并不意味着香港公司不能继续作为电商经营主体,而是说明平台经营的税务透明度正在提高。
对于业务规模不断扩大的企业,问题会逐渐从“店铺放在哪家公司”转向“整个跨境业务怎样安排”。
如果香港公司实际承担国际采购、供应链协调、海外销售、客户合同和跨境结算,它的角色就不再只是一个“店铺公司”,而可能逐步成为企业的国际业务公司或供应链管理平台。
与此同时,还需要关注一个容易被忽略的问题:公司注册在香港,与公司实际上在哪里经营和管理,并不是完全相同的概念。
重大经营决策在哪里作出,人员在哪里履行职责,财务和业务实际由哪里管理,都可能影响相关税务判断。
因此,企业出海真正需要解决的,不只是税率,而是让公司的法律架构、业务职能和实际运营尽可能匹配。
本次施政报告提出,年内就提升公司及明示信托实益拥有权透明度的立法建议咨询公众,以落实国际反洗钱及反恐融资标准。
这里关注的主要是:谁实际拥有、控制或从相关安排中受益。
与此同时,2026年7月24日,财政部、税务总局发布离岸信托个人所得税相关规定。
新规明确涉及个人将财产装入离岸信托、信托存续期间产生的收益,以及后续收益分配等不同环节,相应申报和税务处理需要分别判断。
这两项变化容易被放在一起讨论,但需要分清:
香港拟议的安排主要解决信息透明度和身份识别问题;内地离岸信托规定解决的是所得如何纳税、由谁申报的问题。
它们可能同时影响一个跨境家庭,却不能因此理解为香港正在新增“信托税”,也不能简单理解成香港正在建立一项新的向内地自动报送信托资料的机制。
对于已经设立离岸信托或正在进行跨境资产安排的家庭,更实际的做法是先把架构、参与人身份、资产来源、收益及分配记录整理清楚,再结合自己的税务居民身份,由相关税务和法律专业人士核实。
文章转载自香港高才服务中心 香港新视野|第001期

 扫描关注公众号
智能移民政策解读
扫描咨询资深顾问
在线一对一定制移民方案
 微信扫描小程序
海外房产搜罗


 移民专家,一对一服务


